Address:
Telford, Donnington, TF2
Godziny pracy
Poniedziałek - piątek: 9 - 17
Sobota: 9 - 13
Numer telefonu
+447833864567
Email:
info@falconaccountancy.com
Address:
Telford, Donnington, TF2
Godziny pracy
Poniedziałek - piątek: 9 - 17
Sobota: 9 - 13
Numer telefonu
+447833864567
Email:
info@falconaccountancy.com

Jeśli Twój kontrahent lub klient nie zapłacił Ci invoice (faktury), czasem i tak będziesz musiał zapłacić podatek. Prawo obowiązujące w Anglii i Walii przewiduje jednak także kilka mechanizmów chroniących Cię przed spóźniającym się płatnościami. W niektórych przypadkach możesz też skorzystać ze specjalnej ulgi podatkowej – ulgi na złe długi. W tym artykule wyjaśnię Ci, jak należy postępować w sytuacjach, gdy Twój kontrahent nie płaci Ci na czas.
Ważne: zasady dotyczące statutory interest i ryczałtowej rekompensaty opisane niżej odnoszą się przede wszystkim do niezapłaconych faktur w transakcjach między firmami. Przy długu konsumenta mogą obowiązywać inne reguły – zwykle mniej korzystne dla przedsiębiorcy.
Invoice (faktura) staje się overdue, czyli przeterminowane, gdy zapłata nie nastąpiła w terminie wskazanym na dokumencie. Brytyjskie przepisy podatkowe są w tym względzie dość liberalne – strony transakcji mogą ustalić termin płatności w dowolny sposób, o ile nie przekracza on 60 dni w transakcjach B2B oraz 30 dni dla transakcji z podmiotami publicznymi (public authorities). Zgodnie z oficjalną informacją na stronie rządowej, przedsiębiorcy mogą ustalić termin dłuższy niż 60 dni, jednak musi to być uczciwe dla obu stron. Jeśli długie terminy płatności są standardem w Twojej branży, co jest zjawiskiem typowym choćby dla firm budowlanych z Anglii, ustalenie np. 180 dni na zapłatę za usługę w postaci 6 rat raczej nie zostanie zakwestionowane.
Choć brzmi to absurdalnie, takie przypadki się zdarzają. Jeśli strony nie uzgodniły terminu płatności, ustawowy punkt odniesienia to 30 dni od otrzymania faktury przez klienta lub od dostarczenia towaru / wykonania usługi. Liczy się ta data, która wystąpi później. Gdy zapłata nie zostanie dokonana w tym czasie, możemy traktować płatność jako late payment.
Tutaj również masz dużą dowolność. Dozwolone są na przykład:
Każde oznaczenie które nie pozostawia wątpliwości co do terminu zapłaty będzie odpowiednie. Chcąc uniknąć nieporozumień, warto abyś dodatkowo ustalił termin płatności na etapie zawierania umowy z klientem albo wskazał go w terms and conditions. Im bardziej ustrukturyzujesz terminy płatności, tym łatwiej będzie je egzekwować.
Zgodnie z zaleceniami Small Business Commissioner, warto podejść do tematu dość spokojnie. Choć wydaje się to oczywiste, przypominam – eskalowanie sporu zwykle nie ma sensu na początkowym etapie. Większość problemów z płatnościami jest konsekwencją pomyłek albo natłoku zadań u osoby odpowiedzialnej za regulowanie przez firmę należności.
Opierając się na moim wieloletnim doświadczeniu, zazwyczaj proponuję klientom następujący schemat działania:
| Moment | Działanie |
|---|---|
| 1–3 dni po terminie | uprzejmy payment reminder w formie wiadomości e-mail |
| 7 dni później | telefon + ponowne przesłanie invoice na maila lub pocztą |
| dwa tygodnie po terminie | reminder z konkretną datą – na przykład 7 dni |
| 3 tygodnie po terminie | informacja o statutory interest i compensation |
| brak reakcji po 3 tygodniach | final demand / Letter Before Action |
| nadal brak płatności po 8 tygodniach | mediation, debt recovery albo claim |
Zwracam uwagę na bardzo ciekawą statystykę. Firmy, które kontaktują się w sprawie przeterminowanych faktur mają 76% większą szansę na to, że otrzymają pieniądze w ciągu tygodnia. Miękka windykacja, czyli dochodzenie należności bez wchodzenia na ścieżkę prawną działa naprawdę często.
Pisząc pierwszy reminder (przypomnienie o płatności), pamiętaj o umieszczeniu w treści maila:
Postaraj się, aby sposób komunikacji był uprzejmy i stonowany. Konflikt z kontrahentem na tym etapie może Ci bardziej zaszkodzić niż pomóc. Zastanawiając się nad tym, jak przypomnieć klientowi o fakturze z przekroczonym terminem płatności weź pod uwagę, że mógł on po prostu zapomnieć, że jeszcze nie uregulował długu.
Drugie przypomnienie powinno być już nieco bardziej stanowcze. Informacja o tym, że płatność jest overdue. Jeśli faktura nie została opłacona pomimo wcześniejszego upomnienia, wskaż konkretną datę, do której oczekujesz pieniędzy na koncie. Podaj także dane kontaktowe na wypadek, gdyby kontrahent miał wątpliwości co do zasadności otrzymania dokumentu. Warto też załączyć do maila kopię faktury.
Wreszcie, gdy pieniędzy nie ma na koncie już od długiego czasu, poinformuj dodatkowo o planowanym formalnym odzyskaniu długu. Daj kontrahentowi kilka dodatkowych dni na wywiązanie się z obowiązku, a po tym, zajmij się egzekwowaniem swojej należności.
Gdy faktura nie jest opłacona od dłuższego czasu, a dłużnik nie podejmuje działań zmierzających do rozwiązania problemu, warto wysłać mu tzw. letter before action, czyli ostateczne wezwanie do zapłaty. Warto pamiętać, że zasady wysyłania ostatecznego wezwania do zapłaty zależą od tego, na kogo została wystawiona faktura – na osobę fizyczną, czy na spółkę.
Jeśli nabywcą Twoich towarów lub usług jest osoba fizyczna, na przykład ze statusem samozatrudnionej, powinieneś zacząć od zastosowania Pre-Action Protocol for Debt Claims. Wysyłany przez Ciebie Letter of Claim powinien zawierać między innymi:
Debtor (dłużnik) otrzymuje zasadniczo 30 dni na odpowiedź (Źródło: Justice.gov.uk)
Tutaj szczególny Debt Claims Protocol zasadniczo nie ma zastosowania. Wchodzi natomiast ogólna Practice Direction on Pre-Action Conduct and Protocols.
W takim przypadku, wysłany dłużnikowi letter powinien zwięźle wskazywać podstawę roszczenia, fakty, oczekiwany sposób rozwiązania sprawy i sposób wyliczenia należności. Druga strona powinna dostać rozsądny czas na odpowiedź. CPR podaje 14 dni w prostej sprawie oraz do 3 miesięcy w bardzo skomplikowanej. Faktura wystawiona w związku ze sprzedażą usługi lub sprzedażą towarów, o ile świadczenie zostało zaakceptowane przez klienta, to w mojej ocenie prosta sprawa. Za skomplikowane uważamy takie sprawy, w których dłużnik potrzebuje czasu na przeanalizowanie sprawy pod kątem przygotowania wyjaśnienia, dlaczego płatność jest w jego ocenie bezzasadna. Takie przypadku to np. błędy wykonawcze, wady towarów.
Przed pozwem strony powinny również rozważyć próbę rozwiązania sporu bez procesu. Brak rozsądnego podejścia do pre-action conduct lub ADR może być później uwzględniany przez sąd m.in. przy kosztach. W przeciwieństwie do polskiego porządku prawnego, w Anglii jako przedsiębiorca co do zasady nie masz obowiązku podjęcia próby działania polubownego, ale w praktyce, jest to od Ciebie oczekiwane, o ile tylko nie wystąpi racjonalna przyczyna przemawiająca za brakiem możliwości podjęcia takich starań.
Jeśli faktura jest nieopłacona pomimo upływu terminu, a tym samym kwalifikuje się jako commercial debt, masz prawo do pobrania odsetek ustawowych. W drugiej połowie 2026 roku wynoszą one 11,75% rocznie. Wysokość odsetek ustala się raz na pół roku, w oparciu o stopę procentową Bank of England, dodając do niej 8 punktów procentowych.
Late commercial payment interest ustala się na podstawie stóp z 31 grudnia dla długów, które stają się przeterminowane między 1 stycznia a 30 czerwca. Gdy wierzytelność przeterminuje się w okresie od 1 lipca do 31 grudnia, obowiązuje stopa z 30 czerwca. Odsetki liczy się codziennie, ale nie pobiera się odsetek od odsetek.
Jeśli umowa określa własne zasady naliczania odsetek za opóźnienie, może mieć zastosowanie contractual remedy zamiast ustawowego mechanizmu. Jeśli Twoja umowa z kontrahentem przewiduje odsetki za opóźnienie w płatności, nie możesz naliczać ich w inny sposób.
Przepisy obowiązujące w UK pozwalają na zastosowanie jeszcze jednej, specyficznej formy odszkodowania za przekroczenie terminu płatności. Fixed debt recovery sum to zryczałtowana opłata pobierana w wysokości uzależnionej od kwoty, na jaką wystawiona została faktura. Kształtuje się to następująco:
| Kwota długu | Fixed compensation |
|---|---|
| poniżej £1,000 | £40 |
| £1,000–£9,999.99 | £70 |
| £10,000 i więcej | £100 |
Czyli w przykładzie £2,400:
Ponadto, jeżeli rozsądne koszty odzyskania długu przekraczają tę stałą rekompensatę, brytyjskie zasady przewidują możliwość odzyskania dodatkowych reasonable recovery costs w odpowiednim zakresie.
Nie. To prawo wierzyciela, a nie obowiązek. W przypadku dobrego, stałego klienta, czasem warto odpuścić kilka funtów – może to pozytywnie przełożyć się na wizerunek firmy i relację. Tak samo podchodziłabym do kwestii naliczania fixed debt recovery sum. To uprawnienie warte skorzystania, gdy rzeczywiście ponosisz straty, ale jeśli oczekujesz zapłaty £50, których termin przelania minął dwa dni temu, doliczanie £40 utrudni najpewniej odzyskanie pieniędzy i nie jest ekonomicznie uzasadnione.
Jeśli metody polubowne zawodzą, a faktura była wystawiona na niepomijalną kwotę, możesz rozważyć pozwanie kontrahenta. W Anglii i Walii, dla prostych roszczeń o wartości do £10,000 podstawową ścieżką prawną jest tzw. small claims track. Sprawami tej wielkości zajmują się County Courts, a w 2026 roku, przewód sądowy możesz rozpocząć online.
Brytyjskie sądy są dość tanie. Claim o wartości £1,000 wiąże się z opłatą około £70, natomiast pozew na £10,000 wiąże się z wpisem w wysokości £455. Nie są to zatem pieniądze, które utrudniałyby dostęp do sądowego dochodzenia należności. Warto wspomnieć, że zawsze aktualną tabelę opłat znajdziesz tutaj.
Chciałabym wspomnieć o bardzo istotnej kwestii – jeśli claim wynosi mniej niż £10,000 i jest kwestionowany, strony mogą zostać przez sąd zobowiązane do udziału w bezpłatnej mediacji.
Small claims track jest skonstruowany w taki sposób, że w prostych sprawach możesz prowadzić swoją sprawę samodzielnie, bez udziału prawnika (solicitora). Procedura sądowa jest stosunkowo przyjazna i prosta, choć oczywiście zatrudnienie profesjonalisty dalej ma sens – oszczędza Ci czas i pomaga w sprawniejszym przejściu przez proces sądowy.
Warto pamiętać, że swoich wierzytelności nie można niestety dochodzić w nieskończoność. W Anglii i Walii, roszczenia z prostego kontraktu są co do zasady objęte 6-letnim okresem przedawnienia, w Szkocji, okres ten trwa 5 lat. Jeśli zatem dłużnik nie płaci Ci od 3-4 lat, radzę się pospieszyć – czas działa na jego korzyść, choć oczywiście przez cały ten czas możesz naliczać mu odsetki.
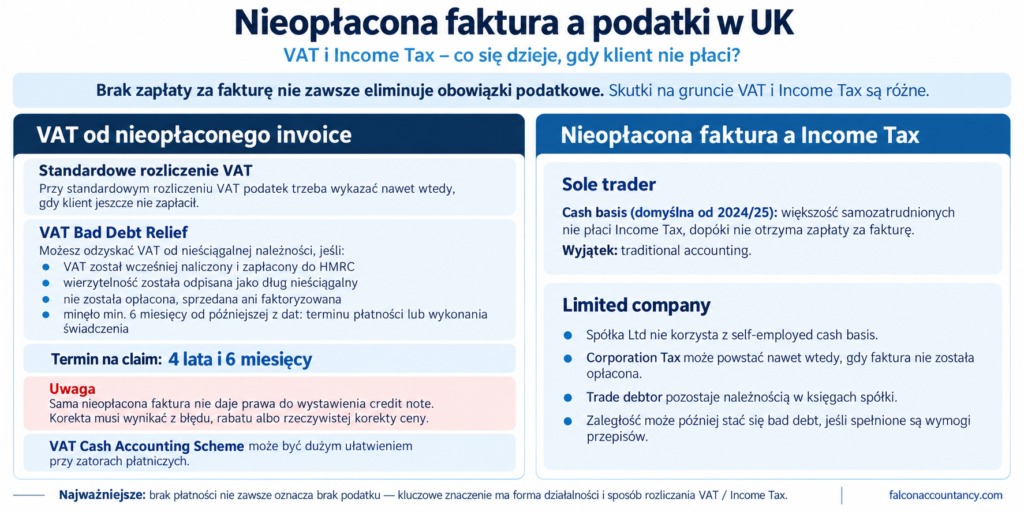
Warto być świadomym, że brak zapłaty za fakturę nie wpływa zasadniczo na Twoje obowiązki podatkowe. Brytyjskie przepisy odrębnie odnoszą się do konsekwencji na gruncie podatku dochodowego i VAT.
Jeśli Twoja firma rozlicza VAT w standardowy sposób, jesteś zobowiązany do zapłaty podatku nawet pomimo braku pieniędzy od klienta. Nieotrzymanie pieniędzy nie wpływa na ryzyko otrzymania punktów karnych od HMRC, o których pisałam w artykule zatytułowanym Kary za niepłacenie VAT w Anglii.
Pewnym rozwiązaniem jest VAT Bad Debt Relief, czyli ulga na złe długi w VAT. Jeżeli rozliczyłeś już i zapłaciłeś podatek do HMRC, możesz odzyskać pieniądze dotyczące nieściągalnej należności. Aby tego dokonać, musisz spełnić poniższe warunki:
Na złożenie claimu o skorzystanie z ulgi masz 4 lata i 6 miesięcy. W razie pozytywnego rozpatrzenia wniosku, HMRC zwróci Ci pieniądze.
Bardzo ważne: fakt, że faktura jest nieopłacona, nie uprawnia Cię do wystawienia credit note, czyli korekty faktury. Korekta musi wynikać z rzeczywistej korekty cen, błędu albo rabatu.
Warto nadmienić, że przedsiębiorcy stosujący VAT Cash Accounting Scheme również nie mają problemu z obowiązkiem zapłaty podatku od nieotrzymanych faktur. Metoda kasowa VAT w Anglii jest ogromnym ułatwieniem dla podatników narażonych na regularne zatory płatnicze.
Więcej na temat podatku VAT dowiesz się z artykułu Jak działa VAT w UK.
Sytuacja delikatnie komplikuje się, gdy weźmiemy pod lupę konsekwencje na gruncie podatku dochodowego. Wynika to z faktu, że spółki ltd są w innej sytuacji niż sole traderzy.
Jako sole trader możesz wybrać cash basis, czyli metodę kasową. Od roku podatkowego 2024/2025, jest to zasadniczo domyślny sposób obliczania zysku na potrzeby ustalania podatku. W praktyce, większość samozatrudnionych nie musi zatem płacić podatku dochodowego dopóki nie otrzyma płatności za fakturę. Oczywiście nie dotyczy to sytuacji, w których ktoś wybrał tzw. traditional accounting.
Spółki są w gorszej sytuacji. Limited company nie może korzystać z self-employed cash basis, a w konsekwencji, corporation tax zapłaci nawet wtedy, gdy faktura nie zostanie opłacona. W takich sytuacjach, tade debtor pozostaje należnością w księgach spółki. Oczywiście taka zaległość może przerodzić się w potencjalny bad debt (zły dług), jednak muszą zostać spełnione wszystkie wymogi wynikające z przepisów.
Jak widać, obowiązujące w Anglii i Walii przepisy dają Ci szeroki wachlarz możliwości działania, gdy Twój kontrahent nie zapłaci Ci za wykonaną usługę lub sprzedane towary. Jeśli jednak wiesz, że źle rozliczyłeś taką nieopłaconą wierzytelność, nie czekaj – skontaktuj się z nami. Pomożemy Ci w wyprowadzeniu ksiąg rachunkowych.
